 |
 |
|
|
| 기업아이디 권한으로 로그인이 됩니다. |
 |
|
|
 |
|
 |
 서비스 신청/안내 > 수정세금계산서 발행안내 |
|
|
|
|
 |
| 1) |
수기세금계산서 제도에서는 수정사유가 발생한 경우 수정세금계산서를 발행하여야 하나, 대부분의 경우 관행적으로 발행된 세금계산서를 폐기하고 수정사항을 반영하여 세금계산서를 재발행 |
|
| 2) |
전자세금계산서의 경우에는 이미 교부된 세금계산서가 전송되었으므로, 당초 세금계산서를 취소 또는 수정사항을 반영한 별도의 수정세금계산서를 발행하여야 함 |
|
|
 |
|
|
| < 수정세금계산서 교부사유 및 방법 요약 > |
| 구분 |
수정교부일 |
작성·교부방법 |
수정신고 유무 |
전송기한 |
| 방법 |
작성월일 |
비고란 |
공급가액
변 동 |
변동사유
발생일 |
증감되는 분에 대하여 정(+)/부(-) 세금계산서 발행 |
변동
사유 발생일 |
당초 세금계산서 작성일 부기 |
수정사유가 발생된 날이 속하는 과세기간의 부가가치세 신고에 반영
(수정신고 안함) |
발행일 다음날 |
기재사항
착오정정 |
착오,
정정사항을
인식한 날 |
부(-)의 세금계산서 발행과 추가하여 정확한
세금계산서 발행 |
부(-)의
세금계산서는
당초 세금계산서 작성일 |
|
당초의 부가세 신고에 영향 있는 경우
수정신고 |
발행일 다음날 |
재화의
환입 |
환입된 날 |
환입금액분에
대하여
부(-)의
세금계산서 발행 |
환입 된 날 |
당초 세금계산서 작성일 부기 |
수정사유가 발생된 날이 속하는 과세기간의 부가가치세 신고에 반영
(수정신고 안함) |
발행일 다음날 |
계약의
해제 |
계약 해제일 |
부(-)의
세금계산서
발행 |
계약 해제일
|
당초 세금계산서 작성일 부기 |
수정사유가 발생된 날이 속하는 과세기간의 부가가치세 신고에 반영
(수정신고 안함) |
발행일 다음날 |
| 착오이중발행 |
착오, 정정사항을 인식한 날 |
부(-)의 세금계산서 발급 |
당초 세금계산서 작성일 |
|
당초의 부가세 신고에 영향 있는 경우 수정신고 |
발행일 다음날 |
| 내국신용장
사후개설 |
내국신용장 개설 다음달 10일
(단, 과세기간 종료 후 20일이내에 개설된 경우는 20일까지 발급) |
부(-)의 세금계산서 발행과 추가하여 영세율 세금계산서 발행 |
당초 세금계산서 작성일 |
내국신용장 개설일자 |
당기 과세기간분 부가세 신고에 포함하여 신고 (수정신고 불필요) |
발행일 다음날 |
|
|
| * 기재사항 착오 정정 사유 중 작성연월일을 잘못 기재한 경우가 아닌 한 부(-)의 세금계산서와 정확한 정(+)의 세금계산서의 작성연월일은 최초 작성한 세금계산서의 작성일입니다. |
|
 |
| 1) |
재화의 환입과 공급가액 차감
- 두 개념은 재화의 반품여부에 의해 구분되는 개념으로, 환입은 재화가 매출자에게 반품되면서 공급가액 변동이 일어
-나며, 공급가액 차감은 재화의 반품이 없는 상황에서 공급가액만이 변동하는 것
-재화의 공급시기에 공급가액이 정확히 확정되지 않은 경우에는 일단 추정가액으로 하여 세금계산서를 발행하고,
-추후 공급가액이 확정될 경우 최초 추정가액과 공급가액의 차액만큼 수정세금계산서를 발행 |
|
| 2) |
전송기한
- 수정세금계산서도 일반 세금계산서와 동일하게 발행일 다음날까지 국세청으로 전송되어야 합니다.
|
|
|
|
| 1) |
공급가액이 변경되는 경우
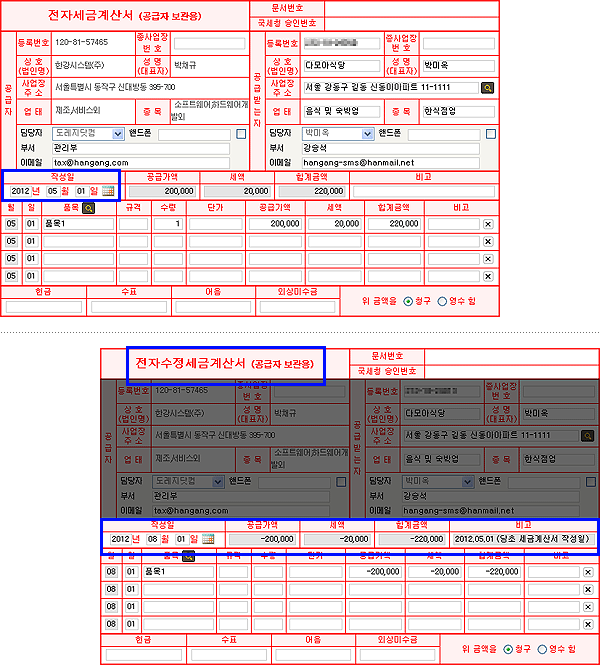
- 상황가정 : 5.1일 세금계산서를 공급가액 200,000원(세액 20,000)으로 교부하였으나, 8.1일 20,000(세액 2,000)이 차감되는 경우 |
|
|
|
|
|
 |
| 2) |
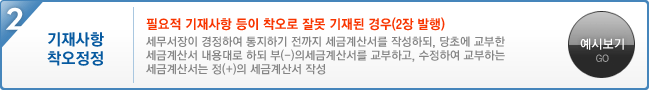
필요적 기재사항 착오 정정
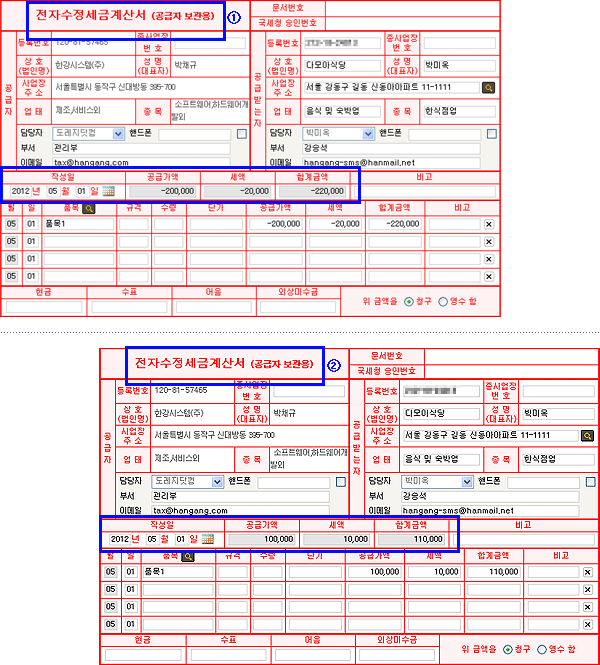
- 당초 세금계산서를 공급시기 5.1일로 공급가액 100,000원으로 기재했어야 하나, 200,000원(세액 20,000)으로 기재하여 교부한 경우
"기재사항의 착오,정정"을 수정사유로 선택하실 경우 수정,정상발행으로 하여 2장이 발행됩니다.
1번장 - 수정 발행건은 총금액을 마이너스(-)로 하여 디텍스에서 자동 발행을 합니다.(수정 발행)
2번장 - 매출자께서는 정상으로 발행하실 내용만 입력하시어 발행하시면 됩니다.(정상 발행)
기재사항 착오 정정 사유 중 작성연월일을 잘못 기재한 경우가 아닌 한 부(-)의 세금계산서와
정확한 정(+)의 세금계산서의 작성연월일은 최초 작성한 세금계산서의 작성일입니다. |
|
|
|
|
|
| 3) |
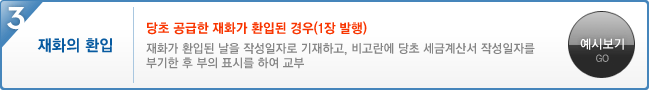
당초 공급한 재화가 환입된 경우
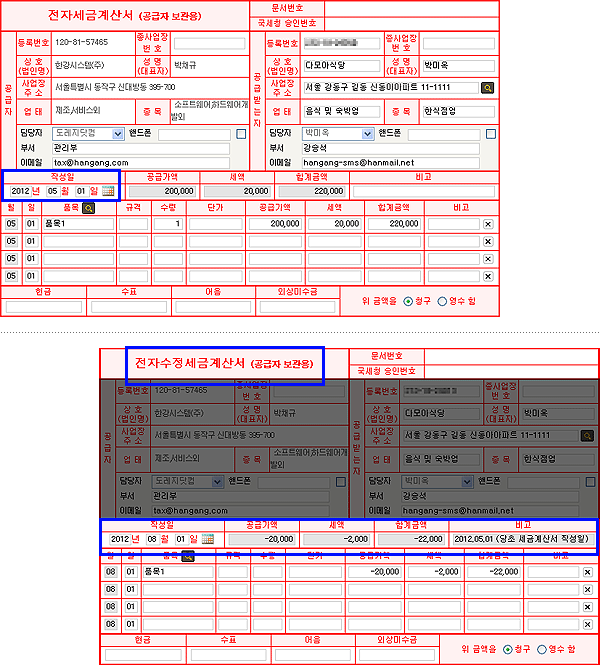
- 상황가정 : 5.1일 공급가액 200,000원(세액 20,000)으로 공급한 재화 중
8.1일 공급가액 20,000원(세액 2,000) 해당하는 물품이 환입 |
|
|
|
|
|
| 4) |
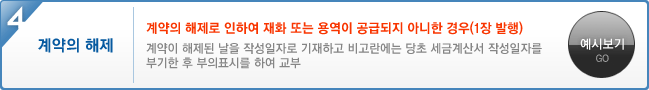
계약이 해제된 경우
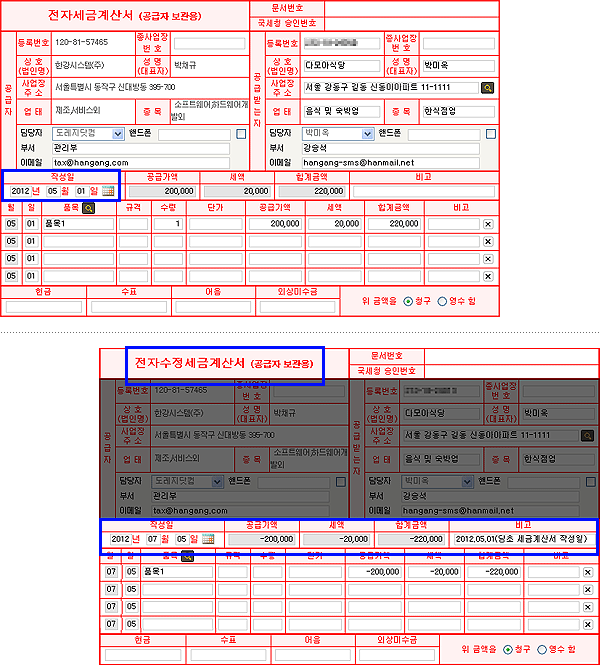
* 관련 법령 개정에 따라 2012.7.1.부터 계약 해제분의 작성일자는 계약해제일을 기재하고 비고란에 당초 세금계산서 작성일자를 부기한 후 부(-)의 표시를 하여 발급해야 하며,<예시 : 상황가정 1>
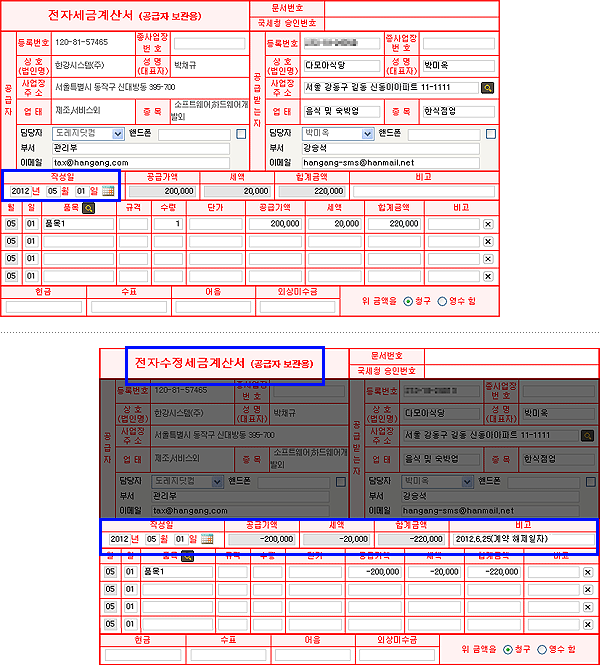
2012.6.30.까지의 계약 해제분에 대한 작성일자는 당초 세금계산서의 작성일자를 기재하고 비고란에 계약해제일을 부기한 후 부(-)의 표시를 하여 발급해야합니다.<예시 : 상황가정 2>
- 상황가정1 : 당초 세금계산서의 작성일자가 2012.5.1 이고 공급가액을 200,000원(세액 20,000)으로 교부하였으나, 2012.7.5일에 계약이 해제된 경우,
계약의 해제일(2012.7.5)을 작성일자로 기재하고 비고란에는 당초 세금계산서 작성일(2012.5.1)을 부기한 후, 부의표시(-)를 하여 발행합니다. |
|
|
| - 상황가정2 : 당초 세금계산서의 작성일자가 2012.5.1 이고 공급가액을 200,000원(세액 20,000)으로 교부하였으나, 2012.6.25일에 계약이 해제된 경우, 당초세금계산서 작성일(2012.5.1)을 작성일자에 부기하고 비고란에는 계약의 해제일(2012.6.25)을 부기하여 부의표시(-)를 하여 발행합니다. |
|
|
|
|
|
| 5) |
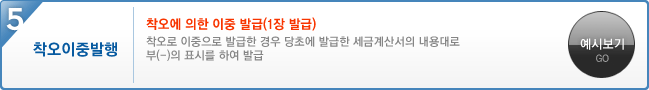
착오에 의한 이중 발행(1장 발급)
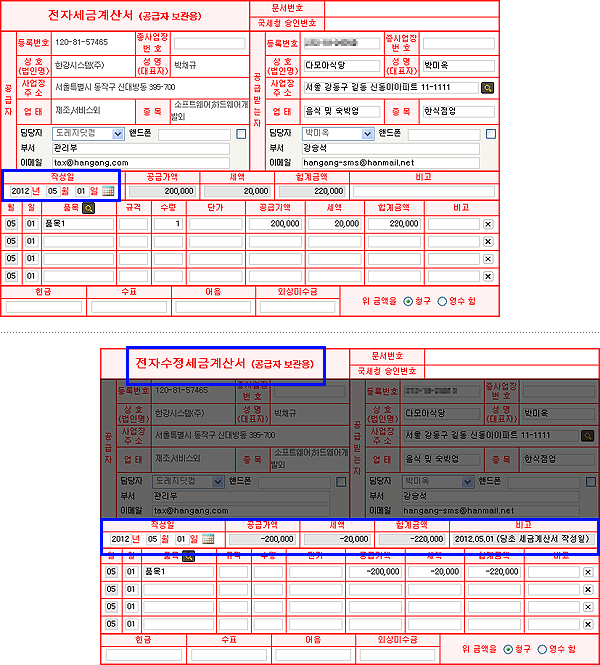
- 착오로 이중으로 발급한 경우 당초에 발급한 세금계산서의 내용 대로 부(-)의 표시를 하여 발급
5.1일 공급가액 200,000원(세액 20,000)을 이중으로 세금계산서를 교부하였으나, 당초날짜로 부의표시(-)를 하여 공급가액 200,000원(세액20,000)을 차감하는경우 |
|
|
|
|
|
| 6) |
내국신용장 사후개설
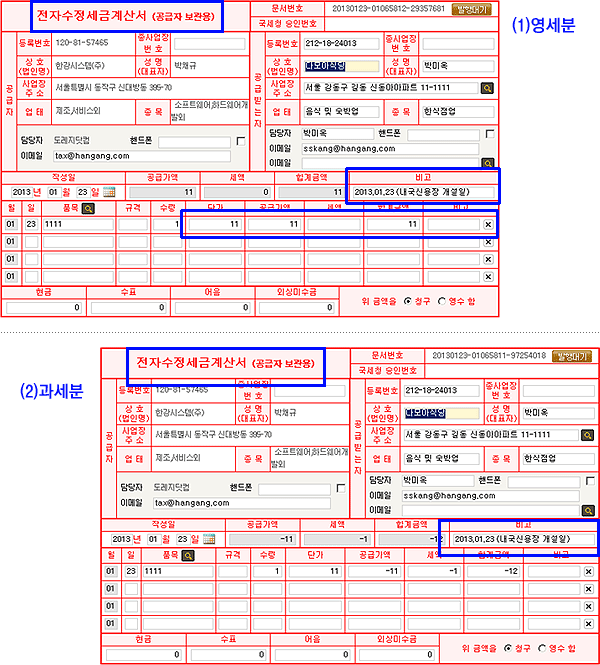
공급시기가 속하는 과세기간 종료 후 20일 이내에 내국신용장 등이 개설된 경우, 당초 세금계산서 작성일자를 기재하고 비고란에 내국 신용장 개설일 등을 입력하되, 당초에 발행한 세금계산서 내용대로 세금계산서를 부의 표시(-)하여 과세분을 발행하고(1장), 추가로 영세율 세금계산서를 발행(1장) 하여 총 2장을 발행해야 합니다. 디텍스에서 과세분은 자동으로 작성 해 드립니다.
1번 영세분 – 영세율로 작성되며 공급가액만 입력되어 작성합니다. (고객 직접 작성)
2번 과세분 – 1번 영세율의 공급가액이 자동으로 적용되며 부의표시(-)하여 디텍스에서 자동작성합니다.
1번 영세분을 작성후 발행대기함으로 저장하신 과세분과 같이 저장되며, 고객께서는 검토후 두장을 발행하시면 됩니다. |
|
|
| - 자료출처 : 국세청 전자세금계산서 e세로 |
※ 수정(세금)계산서도 발행일과 전송일의 기한이 있으며, 일부 수정사유에 따라 지연교부와 지연전송에
따른 가산세가 적용될수 있으므로 발행시 오류가 없도록 주의 바랍니다.
- 부가세신고 및 각종 세무 관련 문의는 관할세무서나 국세청에 문의하여 주시기 바랍니다. |
|
|
|
|
|
|
 |
|
 |
상호명 : 한강시스템 주식회사 | 소재지 : 서울특별시 동작구 보라매로5길 15 (신대방동, 전문건설회관빌딩) 17층 | 대표
: 박채규
사업자등록 번호 : 120-81-57465 | 통신판매업 신고번호 : 제02-680-327호 | 대표전화 070-7163-0267 | 팩스 02-6008-2514 | 이메일 dtax@dtax.co.kr
Copyright ⓒ dtax.co.kr. All rights reserved. |
|
|
|
|